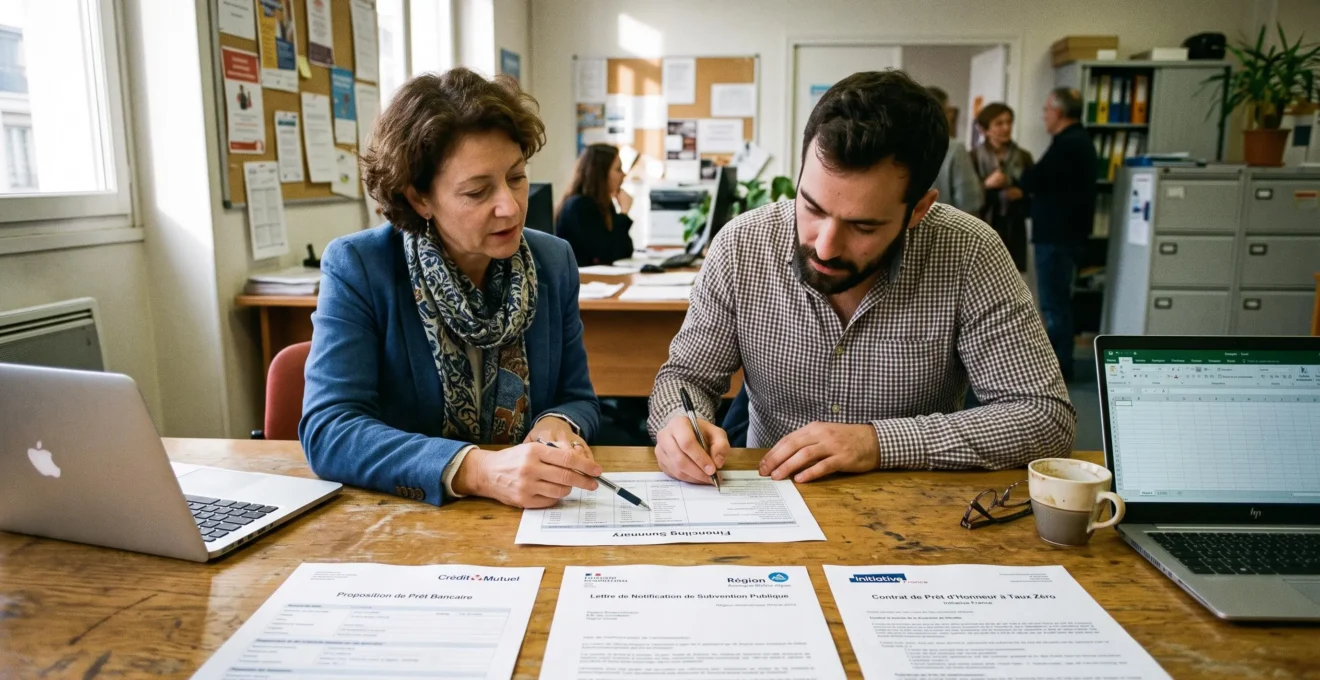
Un prêt bancaire, un apport personnel ou une levée de fonds qui ne couvre pas la totalité du besoin ne condamne pas un projet. La solution consiste à identifier le montant restant à financer, puis à rechercher des ressources compatibles avec la trésorerie, les échéances de remboursement et les objectifs de développement de l’entreprise. Subventions, prêts d’honneur, investisseurs, financements participatifs ou crédit vendeur peuvent compléter le financement principal, selon la nature du projet et les conditions d’éligibilité.
La difficulté n’est toutefois pas de multiplier les demandes. Chaque ressource doit avoir une fonction précise dans le montage, un calendrier de versement réaliste et des conditions acceptables pour les autres financeurs. Un financement supplémentaire peut combler un manque immédiat tout en créant une dette excessive, une garantie difficile à supporter ou une incompatibilité entre contrats.
La démarche la plus sûre consiste donc à chiffrer le besoin résiduel, comparer les solutions disponibles et vérifier la soutenabilité de l’ensemble avant de signer. Les exemples réglementaires présentés ci-dessous concernent notamment la France et, pour les aides publiques européennes, le périmètre de l’Union européenne. Les règles applicables doivent être vérifiées dans chaque pays francophone concerné.
L’essentiel pour compléter un financement
- Chiffrez précisément le besoin restant et distinguez les investissements du besoin en fonds de roulement.
- Combinez des ressources adaptées : subvention, prêt d’honneur, apport, crédit bancaire ou financement participatif, sans considérer une aide comme acquise avant sa confirmation officielle.
- Vérifiez les remboursements cumulés, les garanties, les conditions de cumul et le calendrier des versements avant tout engagement.
- Pourquoi les financeurs demandent-ils souvent plusieurs sources de financement ?
- Comment compléter un prêt bancaire sans déséquilibrer votre plan de financement ?
- Subvention, prêt d’honneur ou apport : quelle solution pour compléter votre financement ?
- Le risque de cumuler des financements dont les conditions sont incompatibles
- Dans quel ordre solliciter vos financements pour renforcer votre dossier ?
- Comment combiner plusieurs solutions financières sans surcharger votre entreprise ?
- Comment préparer un dossier bancaire qui facilite la décision du conseiller ?
- Comment convaincre des partenaires financiers de soutenir votre projet d’entreprise ?
Pourquoi les financeurs demandent-ils souvent plusieurs sources de financement ?
Les financeurs demandent souvent plusieurs sources de financement pour répartir le risque et vérifier que le dirigeant s’engage réellement dans son projet. Un apport, une aide publique ou un prêt d’honneur peut renforcer la crédibilité du dossier et soutenir une demande bancaire complémentaire. Cette répartition ne garantit cependant ni l’obtention d’un crédit ni de meilleures conditions : chaque organisme conserve ses propres critères de décision.
La logique économique repose d’abord sur la capacité du projet à absorber les imprévus. L’apport personnel matérialise l’engagement du dirigeant et peut contribuer à couvrir une partie des dépenses que les emprunts ne financent pas. Dans certains montages de création ou de reprise en France, un apport représentant environ 30 % du coût du projet est couramment présenté comme une référence, mais cette proportion n’est ni une obligation légale universelle ni une règle valable pour toutes les activités. Le niveau attendu varie notamment selon le risque, les garanties et la situation financière du projet.
La diversification peut ensuite produire un effet de levier. Une subvention confirmée ou un prêt d’honneur peut améliorer la structure financière du montage et rassurer une banque sur la préparation du projet. En France, la fiche de Service Public sur la recherche de financements pour créer ou reprendre une entreprise présente notamment les caractéristiques de certains prêts d’honneur et explique pourquoi les banques cherchent à partager le risque.
À l’inverse, dépendre d’un seul financeur rend le projet vulnérable à un refus, à une réduction du montant accordé ou à des conditions plus contraignantes que prévu. La pluralité des sources doit néanmoins rester proportionnée : elle ne réduit pas mécaniquement le risque global si elle ajoute trop de dettes ou de garanties.
Avant de solliciter un financeur supplémentaire, déterminez donc ce que son intervention doit apporter : fonds propres, trésorerie, financement d’un investissement ou sécurisation du crédit principal.
Une fois cette logique clarifiée, l’enjeu consiste à combler le manque sans détériorer la capacité de remboursement de l’entreprise.
Comment compléter un prêt bancaire sans déséquilibrer votre plan de financement ?
Pour compléter un prêt bancaire sans fragiliser l’entreprise, il faut comparer chaque ressource selon son coût complet, sa durée, ses garanties et son effet sur la trésorerie. Le financement supplémentaire doit correspondre à un besoin identifié et rester compatible avec les échéances existantes. Un montant accordé ne constitue pas une solution satisfaisante si son remboursement intervient avant que l’investissement ne produise les recettes attendues.
Commencez par distinguer trois catégories. Les apports en capital renforcent les fonds propres ; les subventions contribuent aux dépenses prévues lorsqu’elles sont accordées et respectées dans leurs conditions ; les emprunts, y compris les prêts d’honneur, créent une obligation de remboursement. Les prêts bancaires constituent une dette dont le coût et les garanties dépendent du contrat. Cette classification évite de confondre une ressource non remboursable, une contribution au capital et une dette supplémentaire.
Le coût réel d’un prêt ne se limite pas à son taux nominal. Il faut examiner les frais de dossier, les assurances, les garanties, les éventuels frais de mise en place, les conditions de déblocage et les modalités de remboursement anticipé. Un prêt à taux zéro peut être avantageux sur le plan des intérêts tout en générant des échéances qui réduisent la trésorerie disponible. Une garantie personnelle peut également exposer le patrimoine du dirigeant même si cette exposition n’apparaît pas comme une charge d’exploitation.
La durée compte autant que le taux. Un équipement durable doit, autant que possible, être financé par une ressource dont les remboursements restent compatibles avec sa durée d’utilisation. À l’inverse, financer un besoin de trésorerie durable avec plusieurs crédits très courts peut créer des échéances avant même que les revenus attendus soient disponibles. Il faut aussi vérifier le calendrier des décaissements et conserver une réserve pour les décalages de paiement.
Une fiche de Service Public consacrée à l’installation et à la gestion des professions libérales réglementées recommande notamment de comparer le coût global des emprunts, de distinguer les investissements du besoin en fonds de roulement et de construire plusieurs scénarios financiers. Ces recommandations constituent un repère méthodologique utile, sans être une règle universelle applicable à toutes les entreprises.
Les cinq vérifications avant de retenir un financement complémentaire
- Chiffrez le manque à financer : livrable, un tableau séparant les investissements, le besoin en fonds de roulement et la réserve de trésorerie.
- Recensez les ressources envisagées : livrable, une liste précisant pour chacune le montant, le statut de la demande et la date de versement attendue.
- Comparez les coûts et les garanties : livrable, un tableau des taux, frais, assurances, échéances et engagements personnels.
- Testez la capacité de remboursement : livrable, un prévisionnel de trésorerie avec scénario central, scénario prudent et scénario dégradé.
- Vérifiez l’adéquation entre durée et besoin : livrable, un échéancier consolidé montrant que les ressources seront disponibles avant les dépenses et que les remboursements restent supportables.
Cette analyse permet ensuite de choisir le type de ressource le plus adapté au manque à financer, plutôt que de retenir automatiquement le financement le plus rapide ou celui qui affiche le taux le plus faible.
Subvention, prêt d’honneur ou apport : quelle solution pour compléter votre financement ?
Le bon complément dépend de la nature du besoin, du niveau de fonds propres, de la capacité de remboursement et des garanties que le dirigeant accepte de fournir. Une subvention peut réduire le besoin de financement si les dépenses sont éligibles et si l’aide est accordée. Un prêt d’honneur apporte une somme à rembourser selon ses conditions. Un apport en capital renforce les fonds propres, mais peut entraîner une dilution du contrôle lorsque de nouveaux associés entrent au capital.
Les principales différences apparaissent dans le tableau suivant.
| Critère | Subvention | Prêt d’honneur | Apport en capital |
|---|---|---|---|
| Remboursement | Généralement non remboursable si les conditions sont respectées ; récupération possible en cas de non-respect des obligations applicables. | Oui, selon l’échéancier contractuel. | Pas de remboursement périodique prévu comme pour une dette. |
| Effet financier | Réduit le besoin restant à financer pour les dépenses éligibles. | Ajoute une dette personnelle ou un engagement de remboursement selon le dispositif. | Renforce les fonds propres de l’entreprise. |
| Garanties personnelles | Dépend du dispositif et de ses conditions. | Certains dispositifs sont accordés sans garantie personnelle. | Pas de garantie de prêt inhérente à l’apport, mais le patrimoine investi est exposé au risque de l’entreprise. |
| Délais et conditions | Instruction, notification, dépenses éligibles et justificatifs à vérifier. | Éligibilité, sélection et modalités de remboursement à vérifier. | Négociation avec les apporteurs de capitaux et formalités sociétaires à prévoir. |
| Effet sur le contrôle | Pas de dilution du capital, mais des engagements peuvent s’appliquer. | Pas de dilution du capital en tant que prêt. | Une ouverture du capital peut modifier la répartition des droits de vote et des bénéfices. |
Le prêt d’honneur mérite une attention particulière lorsque le projet est en création ou en reprise. Le dispositif décrit par l’administration française peut être accordé personnellement au porteur de projet, sans intérêts ni garantie personnelle, et contribuer à crédibiliser sa demande bancaire. Les caractéristiques exactes varient toutefois selon le programme : il faut vérifier le montant accessible, la durée, le bénéficiaire juridique et les conditions actuelles avant de l’intégrer au montage.
En France, les dispositifs publics peuvent être recherchés dans la base de données de référence sur les aides aux entreprises de Service Public, qui permet d’identifier les aides selon le projet, le territoire ou l’organisme financeur. La présence d’un dispositif dans cette base ne prouve ni l’éligibilité de l’entreprise ni l’attribution de l’aide.
La séquence de financement peut également compter. Une aide confirmée ou un prêt d’honneur déjà obtenu peut être présenté à la banque comme un élément du montage. Mais une demande en cours, une lettre d’intention et une notification officielle ne représentent pas le même degré de certitude. Seuls les engagements suffisamment sécurisés doivent être traités comme des ressources acquises.
Le choix d’une ressource ne peut toutefois pas se limiter à ses avantages pris isolément : plusieurs dispositifs intéressants peuvent se révéler incompatibles une fois réunis dans le même plan de financement.
Le risque de cumuler des financements dont les conditions sont incompatibles
Deux financements ne peuvent être combinés sans vérification préalable de leurs conditions d’attribution, de leurs garanties et de leurs règles de cumul. Certaines aides publiques sont plafonnées, certaines dépenses sont soumises à des règles particulières et certains contrats imposent des obligations susceptibles de limiter les possibilités de financement ultérieures. Une vérification avant signature permet de repérer les incompatibilités susceptibles de retarder le projet ou de compromettre une aide.
Pour les aides publiques, il faut notamment distinguer le cumul de plusieurs dispositifs portant sur des dépenses différentes du financement multiple des mêmes coûts admissibles. Dans l’Union européenne, le règlement (UE) 2023/2831 relatif aux aides de minimis prévoit, dans son régime général, un plafond de 300 000 € par entreprise unique et par État membre sur une période glissante de trois ans. Ce plafond ne constitue pas une limite générale applicable à toutes les aides publiques : le champ du règlement, les régimes particuliers et les règles de cumul doivent être vérifiés pour chaque situation.
Les incompatibilités peuvent également venir des garanties. Une banque qui bénéficie d’un nantissement, d’une hypothèque ou d’une autre sûreté peut disposer d’un rang prioritaire sur un actif. Si un autre financeur souhaite mobiliser le même actif, les contrats peuvent imposer une négociation ou rendre le montage envisagé impossible. Il faut donc vérifier les garanties déjà consenties, les actifs disponibles et les autorisations nécessaires avant de promettre une nouvelle sûreté.
Les clauses de remboursement anticipé et les conditions liées à la cession de l’entreprise, au changement de contrôle ou à l’évolution de l’activité doivent également être examinées. Un contrat peut prévoir des conséquences qui ne figurent pas dans les autres conventions. Des calendriers de versement incompatibles peuvent enfin laisser l’entreprise sans liquidités au moment où les dépenses deviennent exigibles.
Pour les règles européennes de cumul, le règlement européen 2023/2831 relatif aux aides de minimis constitue une référence juridique à examiner lorsque le dispositif concerné relève de ce régime. Les règles applicables aux aides hors de ce champ doivent être vérifiées séparément.
Avant de signer, établissez un tableau croisé des contrats : plafonds de cumul, dépenses financées, garanties, rang des créances, conditions de remboursement, obligations de reporting et dates de versement. Faites confirmer par écrit les points d’incompatibilité potentiels aux organismes concernés.
Une fois les contraintes identifiées, l’ordre de sollicitation des partenaires devient un levier d’organisation : il doit tenir compte à la fois de la logique financière et des délais réels d’instruction.
Dans quel ordre solliciter vos financements pour renforcer votre dossier ?
Il n’existe pas d’ordre universel valable pour tous les projets. Une démarche efficace consiste à repérer les aides et les prêts d’honneur qui peuvent consolider le montage, à déposer suffisamment tôt les demandes dont l’instruction est longue, puis à présenter à la banque une vision cohérente de l’ensemble. L’ordre exact dépend des conditions de chaque dispositif, de la date du besoin de trésorerie et des exigences des financeurs.
Pour organiser les démarches, partez de la date à laquelle les fonds devront effectivement être disponibles. Remontez ensuite le calendrier à partir des dépenses à régler, en intégrant les délais d’instruction, les éventuelles pièces complémentaires, les conditions préalables au versement et les formalités nécessaires. Une aide qui paraît accessible mais dont le versement intervient trop tard ne peut pas nécessairement financer une échéance imminente.
Les dispositifs d’accompagnement, les aides régionales ou les prêts d’honneur peuvent être examinés en amont lorsqu’ils sont pertinents et qu’ils contribuent à consolider le dossier bancaire. Il ne faut cependant pas attendre systématiquement leur décision pour prendre contact avec une banque : certaines demandes doivent avancer en parallèle, notamment lorsque les délais sont incertains ou qu’un organisme exige une preuve de financement complémentaire.
La différence entre un accord de principe et un engagement ferme est déterminante. Une lettre d’intention peut témoigner de l’intérêt d’un partenaire, mais elle ne prouve pas que les fonds seront versés. De même, une demande déposée ne doit pas être présentée comme une aide acquise. Les hypothèses de financement doivent refléter fidèlement le statut de chaque dossier.
Pour éviter les démarches contradictoires, utilisez un calendrier partagé recensant chaque interlocuteur, les pièces demandées, le montant visé, le statut de la demande et la prochaine action. Informez les financeurs des autres ressources envisagées lorsque cette information est nécessaire à l’évaluation du montage et aux règles de cumul.
Le calendrier doit maintenant être confronté à la capacité financière réelle de l’entreprise : obtenir plusieurs accords ne signifie pas que toutes les échéances pourront être supportées simultanément.
Comment combiner plusieurs solutions financières sans surcharger votre entreprise ?
Pour combiner plusieurs financements sans surcharger l’entreprise, il faut évaluer les remboursements cumulés et la trésorerie disponible sur une période suffisamment longue, puis tester un scénario défavorable. Le montant total obtenu ne suffit pas à mesurer la solidité du montage : les dates de remboursement, les garanties, les obligations contractuelles et les besoins futurs de financement comptent autant que le coût apparent de chaque ressource.
Commencez par établir un échéancier consolidé de tous les emprunts et autres engagements financiers. Faites apparaître, mois par mois, le capital remboursé, les intérêts, les frais récurrents et les éventuels différés. Confrontez ce calendrier à un prévisionnel de trésorerie intégrant les encaissements attendus, les dépenses d’exploitation, les investissements et les décalages de paiement. Une projection sur les trois premières années peut constituer un outil de pilotage pertinent lorsque cette période correspond aux principaux engagements du projet ; elle ne remplace pas une analyse plus longue si les financements ou les investissements l’exigent.
Le scénario prudent doit notamment tester des recettes inférieures aux prévisions ou des dépenses plus élevées. Le scénario dégradé doit permettre d’identifier les échéances qui deviendraient difficiles à honorer et les mesures réalistes disponibles pour préserver la trésorerie. Une réserve de sécurité peut aider à absorber les imprévus, mais son montant doit être déterminé à partir du fonctionnement réel de l’entreprise plutôt que d’un pourcentage arbitraire.
La surcharge ne se mesure pas uniquement aux mensualités. Plusieurs financeurs peuvent imposer des reportings distincts, des garanties croisées, des restrictions d’utilisation des fonds ou des obligations d’information. Cette complexité peut rendre le suivi plus difficile et compliquer une future demande de crédit, une opération de croissance ou une cession.
Il faut enfin préserver une marge de manœuvre pour les besoins ultérieurs. Un financement complémentaire qui mobilise toute la capacité d’endettement dès le démarrage peut limiter les possibilités d’investir dans le recrutement, les stocks ou le développement commercial. Le bon montage est celui qui couvre le besoin actuel sans compromettre les étapes suivantes.
Cette vérification devient également un argument de négociation : un dossier bancaire qui démontre la soutenabilité de l’ensemble aide le conseiller à comprendre pourquoi le montant demandé est adapté au projet.
À retenir avant de présenter votre dossier
- Présentez un besoin résiduel chiffré et expliquez précisément à quelles dépenses le financement complémentaire sera affecté.
- Documentez le statut de chaque ressource, ses conditions et son calendrier, sans assimiler une demande en cours à un accord ferme.
- Montrez que les remboursements cumulés restent compatibles avec la trésorerie dans un scénario prudent et un scénario dégradé.
Comment préparer un dossier bancaire qui facilite la décision du conseiller ?
Un dossier bancaire convaincant permet au conseiller de comprendre rapidement le besoin, la capacité de remboursement et la cohérence des différentes sources de financement. Il doit hiérarchiser les informations utiles à la décision, expliciter les hypothèses financières et montrer ce qui est déjà obtenu, ce qui reste conditionnel et ce qui doit encore être négocié. Un dossier volumineux ne remplace pas un plan de financement lisible et vérifiable.
Le dossier peut commencer par une synthèse présentant l’activité, le marché, le montant recherché, l’usage des fonds et les principales hypothèses économiques. Vient ensuite un plan de financement qui distingue l’apport, les aides confirmées, les prêts obtenus, les demandes en cours et les compléments envisagés. Chaque ligne doit être associée à un justificatif ou à un statut explicite, afin que le conseiller puisse identifier les éventuelles conditions encore à remplir.
Le prévisionnel de trésorerie doit expliquer les hypothèses de chiffre d’affaires, les dépenses, les délais d’encaissement et les remboursements existants. Un scénario prudent et un scénario dégradé permettent d’exposer les risques sans dissimuler les difficultés possibles. Le dirigeant doit également présenter les mesures envisagées en cas d’écart : réduction ou décalage de certaines dépenses, adaptation du calendrier d’investissement ou recherche d’une ressource compatible avec les engagements existants.
Les éléments qui attestent de l’avancement du financement renforcent la lisibilité du dossier : notifications d’aides, contrats signés, décisions de prêt d’honneur ou lettres d’intention clairement identifiées comme conditionnelles. Ils ne remplacent pas les vérifications bancaires, mais permettent de distinguer les ressources sécurisées des hypothèses de travail.
Un dossier perd en crédibilité si l’apport annoncé n’est pas réellement disponible, si une aide encore incertaine est comptée comme acquise ou si les financements complémentaires sollicités ne sont pas mentionnés. La transparence permet au conseiller d’évaluer le montage sur des informations cohérentes plutôt que de découvrir tardivement des engagements manquants.
Préparez également les justificatifs concernant le dirigeant, la structure juridique, les comptes disponibles, les garanties éventuelles et les engagements déjà contractés. Leur contenu exact dépend du stade de développement, du type de financement demandé et des procédures de la banque. Le but est de permettre une instruction efficace, pas d’accumuler des documents sans lien direct avec la décision.
Un dossier complet prépare la décision, mais il faut aussi adapter la présentation aux priorités de chaque partenaire financier et démontrer que les risques ont été identifiés et maîtrisés.
Comment convaincre des partenaires financiers de soutenir votre projet d’entreprise ?
Pour convaincre des partenaires financiers, présentez un projet chiffré, un besoin précis et une répartition cohérente du risque entre les financeurs. Le discours doit répondre aux critères de décision de chaque interlocuteur et démontrer que les remboursements, les garanties et les conditions d’utilisation des fonds ont été anticipés. La crédibilité repose moins sur des prévisions optimistes que sur la capacité à expliquer les hypothèses, les limites et les solutions prévues en cas de difficulté.
Adaptez d’abord l’argumentaire au partenaire sollicité. Une banque examine notamment la capacité de remboursement, les garanties et la solidité du plan de trésorerie. Un organisme public vérifie les critères d’éligibilité, les dépenses prévues et les retombées correspondant à son dispositif. Un investisseur étudie entre autres le potentiel de développement, l’équipe, les perspectives économiques et les conditions d’entrée au capital. Un réseau de prêts d’honneur peut, selon son programme, s’intéresser au porteur de projet, à sa préparation et à la viabilité de l’activité.
Présentez ensuite un montage assemblé plutôt qu’une succession de demandes indépendantes. Chaque partenaire doit pouvoir identifier le montant sollicité, l’affectation des fonds, les ressources déjà sécurisées et les autres financements envisagés. Expliquez les dépendances éventuelles entre les accords : par exemple, si le financement bancaire suppose l’obtention préalable d’une aide, indiquez-le clairement et distinguez les accords fermes des intentions conditionnelles.
La gestion des risques constitue un argument central. Préparez une explication des principaux écarts possibles entre prévisions et résultats, ainsi que des mesures prévues pour limiter leur impact. Montrez les conséquences d’un retard de versement, d’un chiffre d’affaires inférieur aux attentes ou d’une dépense imprévue sur la trésorerie. Une réserve de sécurité, un calendrier d’investissement adaptable et des engagements raisonnables peuvent renforcer la cohérence du projet, sans garantir l’accord des financeurs.
Enfin, mobilisez les ressources d’accompagnement pertinentes : expert-comptable, chambre consulaire, incubateur ou réseau spécialisé. Leur intervention peut aider à structurer le dossier, à identifier les dispositifs appropriés et à préparer les échanges avec les financeurs. Le pitch doit résumer en quelques minutes le problème traité, la solution, le marché, l’équipe, le besoin de financement et la manière dont les fonds seront utilisés.
La prochaine étape consiste à réunir les pièces justificatives, à faire confirmer les conditions encore incertaines et à mettre à jour le prévisionnel avec les montants réellement disponibles. Cette démarche donne une base concrète aux négociations et permet de rechercher le complément nécessaire sans compromettre la trésorerie ni la capacité de financement future de l’entreprise.
Peut-on obtenir un prêt bancaire complémentaire après un premier refus ?
Oui, selon les motifs du refus et la situation du projet. Il est utile de demander quelles faiblesses ont été identifiées, puis de retravailler le montant demandé, l’apport disponible, les garanties ou les prévisions de trésorerie. Un prêt d’honneur, une aide confirmée ou un apport supplémentaire peut contribuer à renforcer le dossier, sans garantir une nouvelle décision favorable.
Une subvention peut-elle être comptée dans le plan de financement avant son attribution ?
Une subvention demandée mais non accordée ne doit pas être présentée comme une ressource acquise. Elle peut figurer dans une hypothèse de financement, à condition que son statut soit explicite et que le plan prévoie une solution alternative si elle n’est pas obtenue ou si son versement intervient plus tard que prévu.
Un prêt d’honneur est-il toujours sans intérêts et sans garantie personnelle ?
Non, ces caractéristiques dépendent du dispositif concerné. Certains prêts d’honneur proposés en France sont accordés sans intérêts ni garantie personnelle, mais ces conditions ne doivent pas être généralisées à tous les prêts. Vérifiez toujours le contrat, le bénéficiaire du prêt, le calendrier de remboursement et les éventuelles obligations associées.
Combien de sources de financement faut-il réunir pour compléter son budget ?
Il n’existe pas de nombre idéal applicable à toutes les entreprises. Le bon montage réunit les ressources nécessaires pour couvrir le besoin, en limitant les coûts, les garanties et la complexité administrative. Chaque source doit apporter un avantage identifiable et rester compatible avec les autres contrats ainsi qu’avec la capacité de remboursement de l’entreprise.